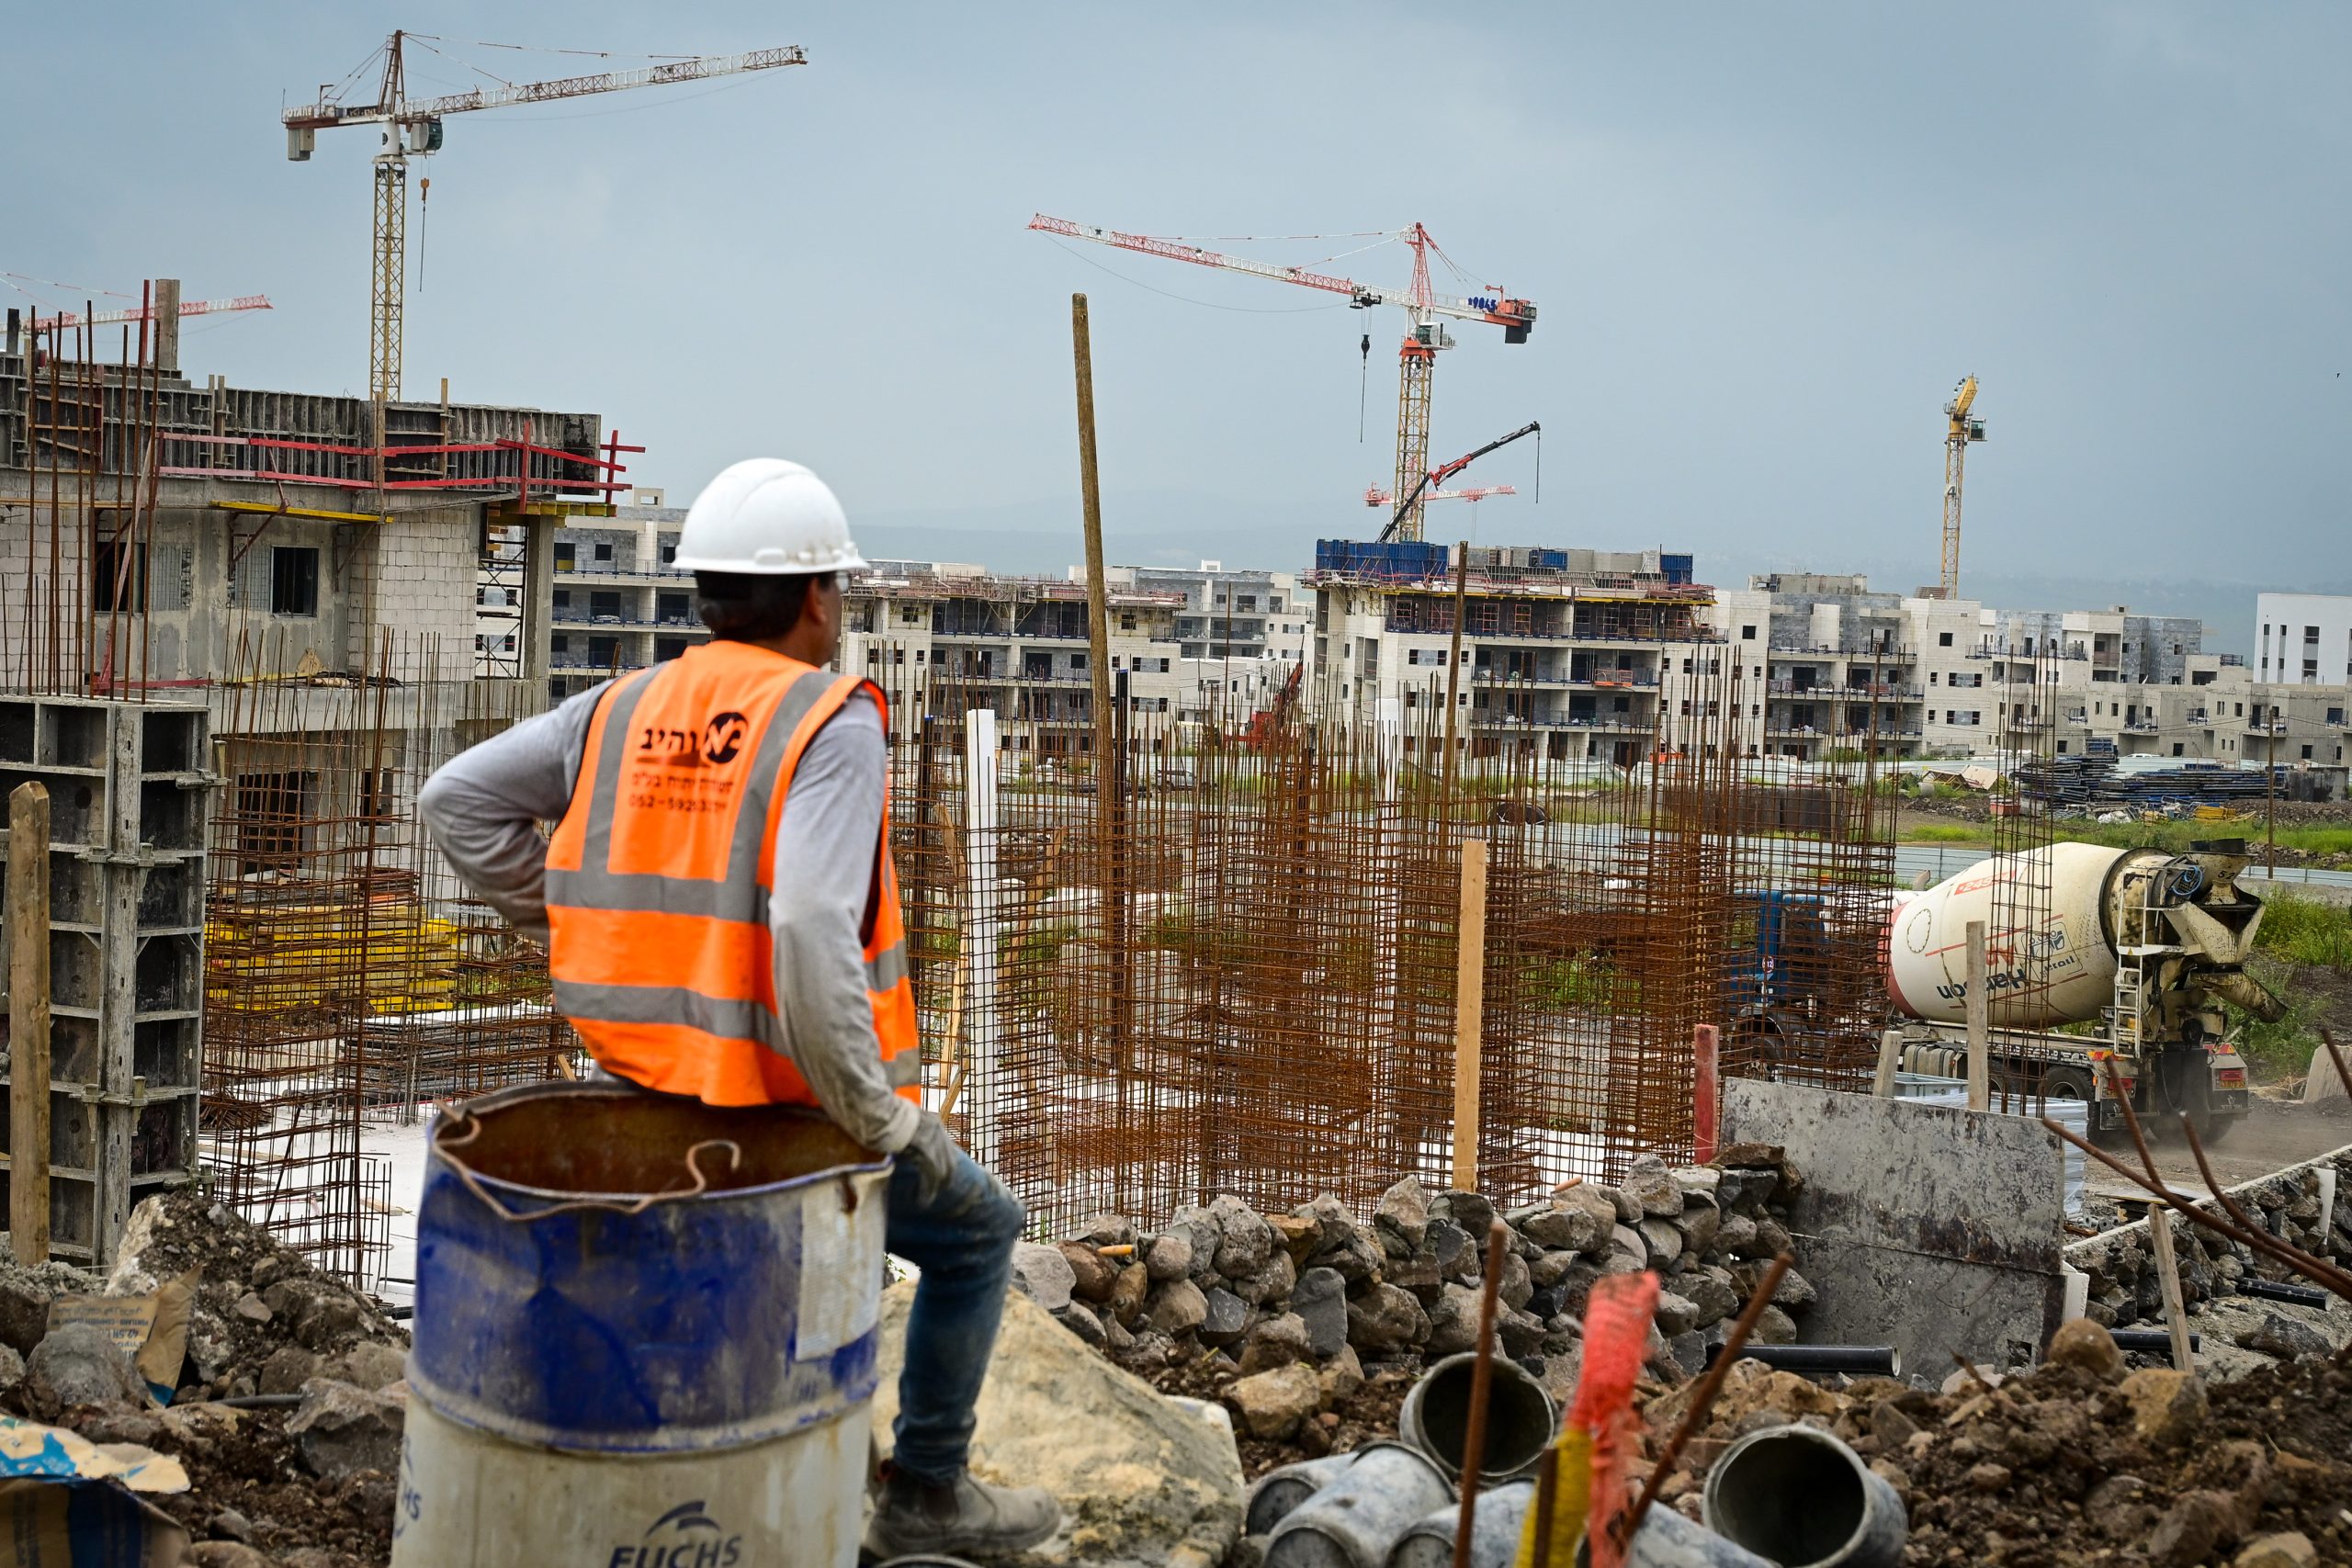
שוק הנדל"ן בישראל נכנס בחודשים האחרונים לאחד הצמתים המורכבים שידע בעשור האחרון. לא מדובר רק בהאטה זמנית, אלא בהתלכדות נדירה של כמה גורמים מקרו־כלכליים הפועלים יחד ויוצרים לחץ כבד במיוחד דווקא על החוליה החלשה: הקבלנים והיזמים הקטנים והבינוניים.
הגורם המרכזי הוא סביבת הריבית הגבוהה, תוצאה ישירה של מדיניות בנק ישראל. עליית הריבית הפכה את המשכנתאות ליקרות משמעותית, והובילה לכך שזוג צעיר ממוצע נדרש להחזר חודשי של כ־10,000–11,000 שקלים על דירה בשווי של כ־2.5 מיליון שקלים. בשביל רבים מדובר ברף בלתי אפשרי. תוסיפו לכך את המלחמה, תחושת אי הוודאות והישיבה של הקונים על הגדר – והתוצאה היא ירידה חדה בביקושים לרכישת דירות.
אלא שהירידה בביקוש פוגשת במקביל עלייה דרמטית בעלויות הבנייה. בשנים האחרונות חלה התייקרות ניכרת במחירי חומרי הגלם, בין היתר בשל תלות בייבוא מאירופה, מטורקיה ומסין, לצד שיבושים בשרשראות האספקה. לכך מתווספת עלייה חדה בעלויות כוח האדם, במיוחד לאחר הפסקת השימוש הנרחב בעובדים פלשתינים והמעבר לעובדים זרים יקרים יותר וזמינים פחות.
אולי יעניין אתכם
 עוד בכלכלה
מניית דוראל ירדה 50% מהשיא. האם זו הזדמנות?
 עוד בכלכלה
אשליה במבצע: כשהממשלה מייקרת ומאשימה את המדף
 עוד בכלכלה
הדירוג שלי: חמשת הדברים החשובים בכלכלת הממשלה ה־37
 עוד בכלכלה
כשהזול עולה ביוקר: גרסת המעצמות
 עוד בכלכלה
אחרי שלוש שנות מלחמה, הכלכלה הישראלית חזקה יותר מכלכלות מובילות במערב
 עוד בכלכלה
הווארד יוז (HHH) מחליפה מתחמי מגורים בפוליסות ביטוח
המשמעות כפולה: מצד אחד, עלות הבנייה ליזם מזנקת, ומצד שני, היכולת למכור דירות במחירים גבוהים נשחקת, משום שהקונים פשוט אינם יכולים לעמוד בהחזרים. כך נוצר פער מסוכן בין עלויות הייצור ובין מחירי המכירה בפועל.
לכך יש להוסיף את עלויות המימון, שהפכו לגורם מכריע. קבלנים קטנים ובינוניים, שאינם נהנים מנגישות נוחה לאשראי כמו החברות הגדולות, נאלצים לשלם ריביות גבוהות יותר ולהעמיד ביטחונות כבדים יותר. כאשר פרויקטים מתעכבים או המכירות נעצרות, עלויות המימון "אוכלות" את הרווח – ולעיתים אף את ההון העצמי.
פרט לכך, נוצר עומס תפעולי ותזרימי משמעותי: יזמים נדרשים לממן תקופות ארוכות יותר של החזקת קרקע, לשאת בעלויות קבועות של אתר בנייה פעיל גם כאשר קצב המכירות נמוך, ולהתמודד עם פערי תזרים בין קצב ההוצאות לקצב התקבולים. במקביל, ספקים וקבלני משנה מקשיחים את תנאי האשראי ודורשים תשלומים מהירים יותר, מה שמחריף עוד יותר את הלחץ על ההון החוזר. מצב זה יוצר "לחץ מספריים" קלאסי – עלויות עולות מול תזרים נכנס שנחלש.
התוצאה היא תהליך שקט אך מדאיג: שחיקה מתמשכת ביציבות הפיננסית של יזמים קטנים, עד כדי סכנת קריסה. בשלב הראשון מדובר בדחיית תשלומים, מיחזור חובות ולחץ תזרימי. בשלב הבא – עצירת פרויקטים, מכירת נכסים בהפסד ולעיתים גם חדלות פירעון.
חשוב להבין: קריסה של קבלנים קטנים אינה בעיה נקודתית. היא עלולה ליצור אפקט דומינו רחב של פגיעה בספקים, קבלני משנה ועובדים, ובסופו של דבר גם במערכת הבנקאית. פרט לכך היא תפגע בהיצע העתידי של דירות, ובטווח הבינוני אף עלולה להוביל לעליית מחירים מחודשת.
כדי למנוע החרפה של המשבר נדרשת חשיבה מערכתית, ובראשה הורדת הריבית המרסנת של בנק ישראל, לאפשר למשק לנשום שוב לרווחה, לציבור לחזור לקנות דירות ולקבלנים למכור דירות ולשרת את החוב. במקביל, כמענה חירום לנזקים שכבר נגרמו, ראוי לשקול הקלה זמנית בתנאי האשראי לפרויקטים קטנים ויצירת מסגרות מימון משלימות. ההבנה הנדרשת היא כי שוק הנדל"ן אינו רק שוק השקעות אלא תשתית כלכלית חיונית.
המשבר כבר כאן. השאלה היא האם נדע לעצור אותו בזמן, או שנגלה מאוחר מדי שהפגיעה בקבלנים הקטנים הפכה לבעיה של המשק כולו.
הכותב הוא מנכ"ל חברת פת־רון המלווה עסקים בפתרונות מימון