חנקן תחת אש
ההסלמה הצבאית של ארצות הברית וישראל מול איראן מעצבת מחדש את מפת הסיכונים וההזדמנויות בשוק הכימיקלים העולמי. בעוד שחלקים מהתעשייה מתמודדים עם סיכונים שכרוכים בסטגפלציה ושיבושי שרשרת האספקה, חברת CF Industries, או בקיצור CF, מסתמנת כנהנית מהשינויים הנוכחיים.
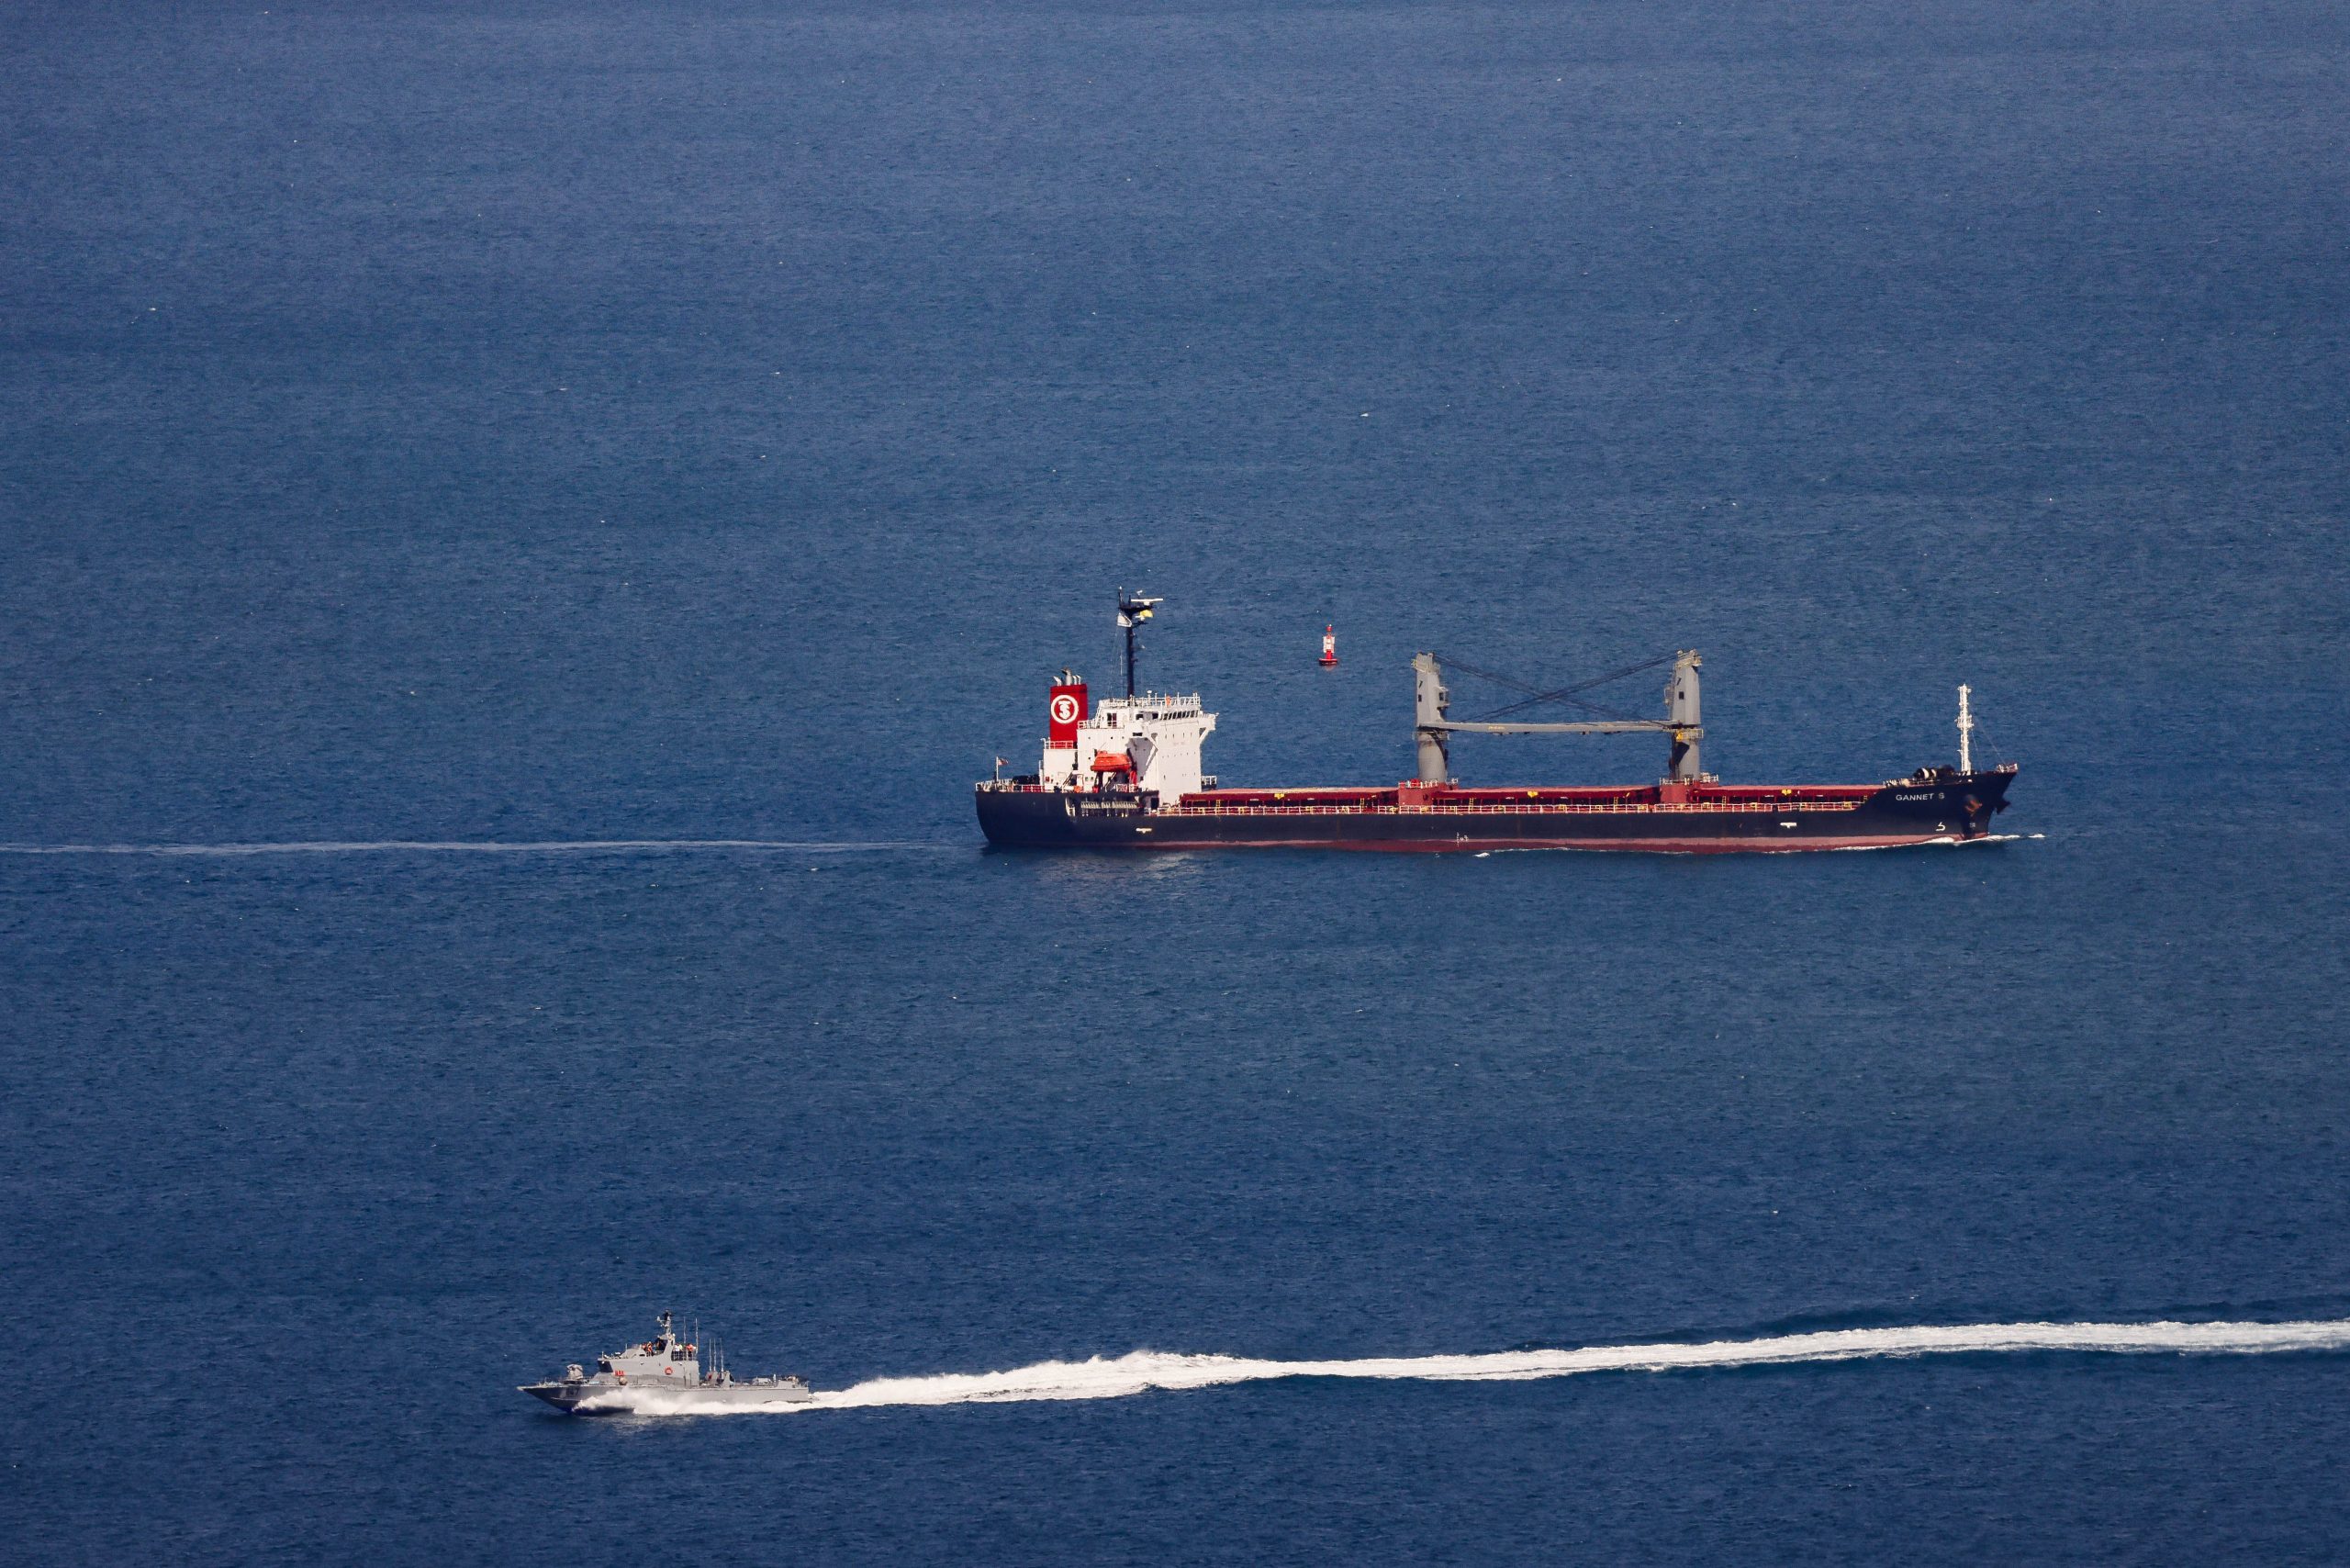
מבצע Epic Fury שהחל ב־28 בפברואר וכלל תקיפות נרחבות באיראן, הביא לכך שמבטחי משנה ימיים משכו מהחברות המבוטחות את כיסויי "סיכוני מלחמה" לכלי שיט במצר הורמוז. צעד זה הוביל לסגירה דה־פקטו של המצר, שממנו עוברת רבע מאספקת הנפט העולמית, כרבע מאספקת הגז הטבעי וכשליש מייצוא הדשנים. וזאת לא באמצעות מצור פיזי ופגיעה אקטיבית של איראן בכלי שיט זרים, אלא דרך מנגנונים ביטוחיים שהותירו יותר מ־150 מיכליות ללא יכולת תנועה חוקית.
השבתת שבעה מפעלי אוריאה ואמוניה איראניים, בשילוב עם פגיעה בייצוא הגז הקטארי (החיוני לייצור דשנים), הסירו מהשוק היצע קריטי של חנקן בדיוק עם תחילת עונת הדישון של האביב.
אולי יעניין אתכם
 עוד מאת שחר חן
המסע בן מאה השנים של AIT
 עוד מאת שחר חן
מבצר של דאטה עם אפקט רשת מהחזקים בוול סטריט
 עוד בכלכלה
כשהזול עולה ביוקר: גרסת המעצמות
 עוד בכלכלה
אחרי שלוש שנות מלחמה, הכלכלה הישראלית חזקה יותר מכלכלות מובילות במערב
 עוד מאת שחר חן
המהפך של רובינהוד
 עוד בכלכלה
הווארד יוז (HHH) מחליפה מתחמי מגורים בפוליסות ביטוח
CF Industries היא יצרנית חנקן מובילה שבסיסה בצפון אמריקה, הפועלת בסביבה שונה באופן מהותי ממתחרותיה. החברה נהנית משני יתרונות משמעותיים: האחד הוא ארביטראז' אנרגטי. לחברה יש גישה לגז טבעי במחיר של כ־3 דולרים ליחידת אנרגיה של MMBtu, בעוד יצרנים באירופה משלמים כ־11 דולרים. זהו פער המקנה לחברה שולי רווח חריגים מול כושר ייצור אירופי שלמעשה כמעט מושבת. היתרון השני הוא אפס חשיפה לשיבושים בשרשרת האספקה. בניגוד ליצרנים במפרץ הפרסי, ל־CF יש אפשרות ליהנות מעליית המחירים העולמית בלי סיכוני הובלה או התייקרות בביטוח הימי.
החברה נכנסה למשבר הנוכחי מתוך עמדה של עוצמה פיננסית. נכון לסוף הרבעון השלישי של 2025, CF הציגה מאזן חזק עם מינוף נטו של 0.4 בלבד ומינוף ברוטו של 1.1. תזרים המזומנים החופשי עומד על 1.7 מיליארד דולרים ב־12 החודשים האחרונים עם שיעור המרה גבוה מה־EBITDA המתואמת.
איגרות החוב של החברה נסחרות במרווח אשראי גבוה יחסית בהשוואה ליתר סקטור הדשנים, מה שעשוי להעיד על עיוות תמחור. בשונה מאשלג או פוספטים, חנקן חייב להיות בשימוש לכל אורך השנה בשל תכונותיו הכימיות, מה שמגן במקצת על החברה מפני האטה בביקוש מצד חקלאים.
בתנאים הנוכחיים, נראה כי השוק עובר לתמחר חברות בהתבסס על היכולת שלהן לתמרן תחת התנאים המורכבים והיכולת לנקוט בגמישות תפעולית. חשוב להדגיש כי עסקי הדשנים הם עסקים מחזוריים, שבשלב זה נהנים מרוח גבית, אך עשויים לחוות האטה כאשר תנועת כלי השיט במצרי הורמוז תשוב לסדרה.
הכותב הוא אנליסט אג"ח חו"ל בבנק לאומי
לכותב הסקירה אין עניין אישי בנושא הנדון לעיל.
הנתונים והמידע המובאים לעיל אינם מהווים ייעוץ השקעות ו/או תחליף לייעוץ השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.