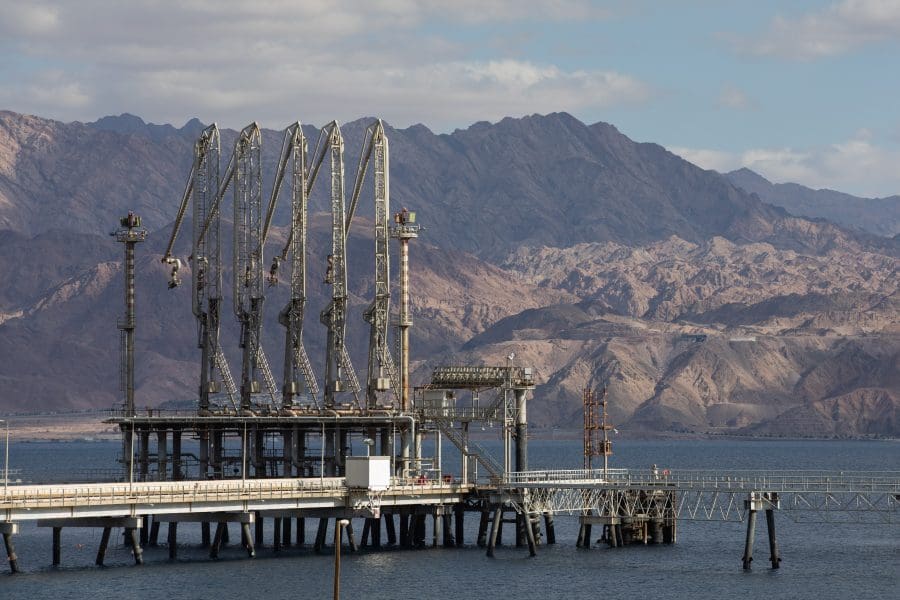
במשך עשורים, ונצואלה הייתה "הפיל שבחדר" של שוק האנרגיה העולמי. המדינה המחזיקה בעתודות הנפט המוכחות הגדולות בתבל הפכה למנודה פוליטית, מה שהוביל להזנחת התשתיות ולירידה דרמטית בכושר הייצור שלה. אולם האירועים האחרונים סביב נפילת שלטונו של ניקולס מאדורו עשויים לסמן נקודת מפנה לא רק למדינה הדרום־אמריקנית, אלא למאזן האנרגיה של ארצות הברית כולה.
מדוע ארצות הברית זקוקה לנפט של ונצואלה?
למרות מהפכת הפצלים שהפכה את ארצות הברית ליצרנית נפט מובילה, הכלכלה האמריקנית עדיין זקוקה לנפט מוונצואלה מסיבה טכנית וכלכלית מהותית: סוג הנפט. הנפט המופק בטקסס ובניו מקסיקו הוא ברובו "קל ומתוק" (Light Sweet), בעוד שבתי הזיקוק במפרץ מקסיקו בארצות הברית תוכננו לאורך עשורים לעבד דווקא נפט "כבד וחמוץ" (Heavy Sour).
כדי להגיע לתמהיל תזקיקים אופטימלי (בנזין, סולר ודלק סילוני), בתי הזיקוק האמריקניים חייבים לערבב את הנפט המקומי הקל עם נפט כבד. בהיעדר הנפט מוונצואלה, ארצות הברית נאלצה לייבא נפט כבד ממדינות מרוחקות או להסתמך על קנדה. פתיחה מחודשת של הברזים בוונצואלה משמעותה קיצור שרשראות אספקה, הוזלת עלויות הזיקוק וחיזוק הביטחון האנרגטי של ארצות הברית נוכח התנודות במזרח התיכון.
אולי יעניין אתכם
 עוד מאת שחר חן
המסע בן מאה השנים של AIT
 עוד מאת שחר חן
מבצר של דאטה עם אפקט רשת מהחזקים בוול סטריט
 עוד בכלכלה
מניית דוראל ירדה 50% מהשיא. האם זו הזדמנות?
 עוד בכלכלה
אשליה במבצע: כשהממשלה מייקרת ומאשימה את המדף
 עוד מאת שחר חן
המהפך של רובינהוד
 עוד בכלכלה
הדירוג שלי: חמשת הדברים החשובים בכלכלת הממשלה ה־37
בתוך המורכבות הזאת, חברת שֶׁברון (CVX) בולטת כמי שניהלה אסטרטגיית המתנה ארוכת טווח. בעוד ענקיות כמו אקסון מובייל נטשו את ונצואלה בעקבות הלאמות וסכסוכים משפטיים, שברון שמרה על נוכחות מינימלית תחת רישיונות מוגבלים מהממשל האמריקני.
ההיסטוריה של שברון, שתחילתה ב־1879 והמשכה בפירוק "סטנדרד אויל" ההיסטורית, מאופיינת בסבלנות אסטרטגית. החברה מחזיקה בשותפויות במיזמים כמו Petropiar ו־Petrobocan, המהווים נכסים אסטרטגיים מוכנים להפעלה. שינוי שלטוני עשוי לאפשר לשברון להגדיל את התפוקה שלה בוונצואלה באופן ניכר, תוך ניצול תשתיות קיימות והימנעות מהשקעות עתק בחיפושים חדשים (Greenfield).
חזרתה של ונצואלה לשוק אינה משפיעה רק על חברות ההפקה (Upstream). המרוויחות הגדולות עשויות להימצא דווקא במגזרי ה־Midstream (הולכה ואחסון) וה־Downstream (זיקוק ושיווק). חברות זיקוק, כמו פיליפס ו־Valero Energy, המחזיקות במערכי זיקוק מורכבים במפרץ מקסיקו, עשויות לראות שיפור במרווחי הזיקוק בזכות גישה לנפט כבד וזול יותר בהשוואה לחלופות הגלובליות. חברות תשתית ולוגיסטיקה, כמו Enterprise Product partners (EPD), המפעילות מסופי יצוא ומתקני אחסון, עשויות ליהנות מעלייה בנפחי המסחר והשינוע של נפט גולמי ותזקיקים בין המדינות.
נכון להיום, שברון מציגה חוסן פיננסי עם ייצור של כ־3.3 מיליון חביות ביום (נכון ל־2024) ותשואת דיבידנד יציבה של כ־4.4%. עם זאת, השוק כבר מתמחר חלק מהציפיות הללו, כפי שמשתקף במכפיל הרווח של החברה שעומד על 23. האתגר העיקרי שנותר הוא מצבן הפיזי של התשתיות בוונצואלה. שנים של הזנחה תחת שלטון מאדורו גרמו לנזקים כבדים לשדות הנפט ולצינורות. בעוד שהפוטנציאל לטווח הארוך הוא עצום, השיקום בפועל ידרוש זמן, יציבות פוליטית והשקעות הון גדולות.
לסיכום, לכידת מאדורו אינה רק אירוע גאופוליטי בין מנהיגים. היא מחלקת מחדש את קלפי האנרגיה ביבשת אמריקה לחלק מהחברות הפועלות במגזר, החל מהחברות המפיקות, דרך חברות השירותים למגזר וכלה בחברות הלוגיסטיקה.
הכותב הוא אנליסט ניירות ערך זרים
***
אין לראות באמור שום המלצה ו/או ייעוץ המותאם לנתוניו, צרכיו ומטרותיו של כל אדם.
אין לראות במידע זה משום המלצה או הצעה לביצוע פעולות כלשהן בניירות ערך.