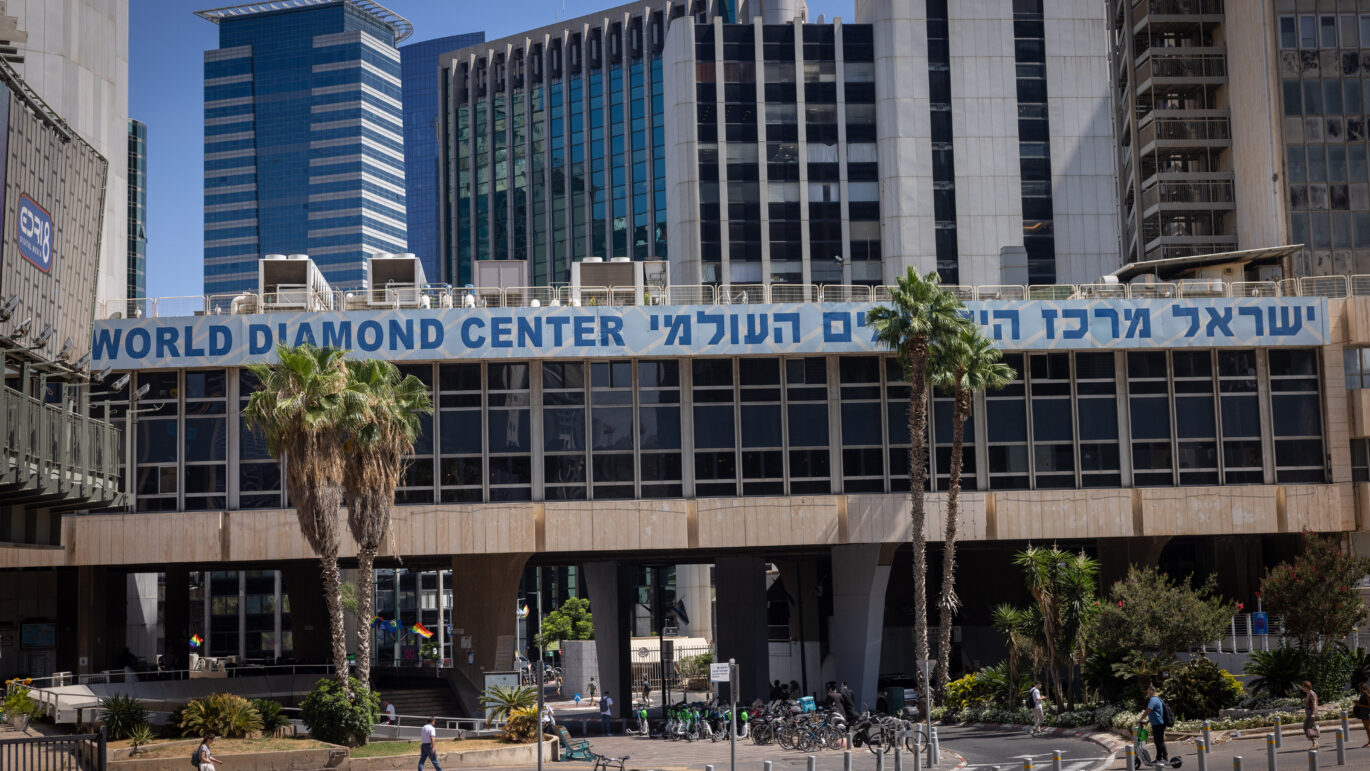
בכל יום מסחר, רוב המשקיעים מביטים במניות ובמדדים שעולים ויורדים על המסך, חלקם שמחים וחלקם פחות. מאחורי המסכים הללו פועלת חברה שהעסק שלה הוא עצם קיומו של השוק: הבורסה לניירות ערך בתל אביב. היא מחברת בין הקונים למוכרים, מאפשרת לחברות לגייס כסף, ומספקת את התשתיות שבלעדיהן העסקאות לא היו מושלמות. מאז הונפקה בעצמה ב־2019, היא גם עומדת למבחן המשקיעים, ועד כה לא אכזבה עם תשואה פנומנלית של 1970% מיום הנפקתה לפני שבע שנים.
הבורסה, שהוקמה ב־1953, היא זירת הבורסה היחידה בישראל הפועלת ברישיון הרשות לניירות ערך והיא למעשה מונופול בשוק המקומי. מעמדה נשען על תשתית טכנולוגית ופיננסית יקרה להקמה ועל רשת של חברות, משקיעים וחברי בורסה אשר יוצרים חסמי כניסה משמעותיים. באמצעות שלוש חברות־בנות בבעלות מלאה היא פועלת גם בסליקה, במשמורת וברישום ניירות ערך. המודל העסקי רחב מהעמלה הנגבית בעת קנייה ומכירה. הבורסה גובה תשלומים על שירותי מסלקה, רישום ניירות ערך, אגרות שנתיות, מידע וקישוריות. היא גם מוכרת הרשאות לשימוש במדדים. לפי הדוחות הכספיים האחרונים, 62% מהכנסותיה אינם תלויים במחזורי המסחר. זהו בסיס הכנסות שממתן את התלות בתנועת הסוחרים.
נתוני המחצית הראשונה של 2026 ממחישים את עוצמת המונופול של הבורסה והמודל שלה. ההכנסות הסתכמו ב־368.7 מיליון שקלים, עלייה של 38% לעומת התקופה המקבילה, והרווח הנקי קפץ ל־156.4 מיליון שקלים – זינוק של 97% לעומת המחצית המקבילה. ההוצאות, לעומת זאת, גדלו רק ב־4%. הצמיחה החדה בפעילות נובעת, בין היתר, ממעבר למסחר בימי שישי במקום ימי ראשון, אשר הגדיל את פעילות הזרים בארץ ותרם לעלייה חדה ברווח, ששיעורו הגיע במחצית הראשונה ל־42% מההכנסות. העלייה החדה ברווחיות נובעת מהמינוף התפעולי של הבורסה. הפעלת מערכות המסחר, המחשוב והסליקה כרוכה בהוצאות קבועות משמעותיות, אך גידול בהכנסות אינו מחייב גידול מקביל בעלויות אלה. במחצית הראשונה עלו מחזורי המסחר היומיים במניות ב־65% והסתכמו ב־5.8 מיליארד שקלים, וההכנסות ממסחר וסליקה במניות גדלו ב־79%. מנגד, הפעילות בנגזרים נחלשה – כך שלא כל מנועי החברה נעים באותו כיוון.
אולי יעניין אתכם
 בנושא 1218b
החופש היקר במערב: 2.6 מיליארד שקלים על יום שמישהו אחר משלם עליו
 בנושא 1218b
סיכון שלא מדברים עליו לא נעלם, הוא רק מגיע בלי תוכנית
 עוד מאת אסף נגר
אינרום תעשיות בנייה מתכוננת לשלב הבא
 עוד בכלכלה
זו לא רק השרלטנות של פרופ' אריאלי, זה החלום הוורוד שמוכרות לכם קרנות ההשקעה
 עוד בכלכלה
הירידות בסקטור המניות הביטחוניות: מהו הגורם ומה הצפי להמשך?
 בנושא 1218b
מדוע חסרים מורים?
גם לתעריפים יש תפקיד בצמיחה. לפי הדוחות הכספיים, ההכנסות מדמי המשמרת עלו ב־75%, בעקבות גידול בשווי הנכסים לכ־5 טריליון שקלים והעלאת העמלה. העלאת דמי המשמרת כפופה לפיקוח של הרשות לניירות ערך שאישרה מתווה להעלאת דמי המשמרת בשלוש פעימות שנתיות, שהאחרונה בהן מיועדת לינואר 2027.
לאחר שהשיגה את יעדי התוכנית האסטרטגית האחרונה שלה, פרסמה הבורסה את התוכנית האסטרטגית לשנים 2031-2027. התוכנית אושרה בספטמבר 2026 ומציבה יעד לצמיחה שנתית ממוצעת של 15%-18% בהכנסות. היא כוללת משיכת משקיעים וחברות מחו"ל, הרחבת מוצרי המסחר והמידע, השקעה בבינה מלאכותית ובחינת פעילות בניירות ערך מבוססי טוקנים. לצד אלה נשקלות רכישות, שותפויות ומכירת טכנולוגיה וידע לגופים בחו"ל. בשביל החברה, המשמעות היא ניסיון להרחיב את מקורות ההכנסה מעבר לשוק המקומי ולבסס פעילות נוספת סביב הידע והתשתיות שכבר פיתחה. בשביל המשקיעים, השאלה היא כמה מהפוטנציאל הזה יתורגם להכנסות ובאיזו עלות. חלק מהיוזמות עדיין בבחינה, ומימושן תלוי בכדאיות עסקית, במשאבים ובאישורים רגולטוריים.
אלא שהצלחה עסקית מגיעה כאן עם תמחור גבוה במיוחד. בהשוואה לחברות דומות שמפעילות בורסות במקומות שונים בעולם עולה שהבורסה בישראל נסחרת במכפיל רווח נוכחי של 56, לעומת חציון של 26 בקרב שבע מפעילות בורסה זרות. גם במכפיל העתידי מוצגת פרמיה ניכרת. ההשוואה אינה מבטלת את ההבדלים בין החברות, אך מחדדת את רמת הציפיות.
סיפורה של הבורסה הוא אפוא סיפורה של תשתית מקומית מונופוליסטית שהפכה, בשנים האחרונות, לחברה צומחת ורווחית אשר מבקשת להרחיב את גבולות פעילותה. האתגר הבא שלה הוא להוכיח שהצמיחה יכולה להימשך גם אחרי הזינוק האחרון ולעמוד בציפיות שכבר נקשרו בה.
הכותב הוא אנליסט בכיר ומנהל השקעות בנוסטרו של חברת איילון ביטוח ופיננסים.
לכותב הסקירה אין עניין אישי בנושא הנדון לעיל.
הנתונים והמידע המובאים לעיל אינם מהווים ייעוץ השקעות ו/או תחליף לייעוץ השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם